Lựa chọn nguồn tài chính ngắn hạn phù hợp cho các chi phí phát sinh ngoài kế hoạch
Chi phí phát sinh ngoài kế hoạch như sửa xe, khám bệnh hay thay thiết bị gia dụng có thể xuất hiện bất kỳ lúc nào. Bài viết phân tích ba nguồn tài chính ngắn hạn thường dùng là quỹ dự phòng, thấu chi và vay tiêu dùng, cùng cách chọn nguồn phù hợp theo từng tình huống.
1. Quỹ dự phòng là lớp tài chính đầu tiên cho chi phí phát sinh
Trước khi tính đến các nguồn vay, khoản tiền tự có dành riêng cho tình huống ngoài kế hoạch luôn là lựa chọn ít chi phí nhất.
Quỹ dự phòng là khoản tiền được tách riêng khỏi chi tiêu hằng tháng, chỉ dùng cho các khoản phát sinh thực sự cần thiết. Do là tiền tự có, việc sử dụng quỹ không phát sinh tiền lãi hay nghĩa vụ trả nợ, đồng thời không ảnh hưởng đến lịch sử tín dụng của người dùng.
Quy mô quỹ dự phòng phụ thuộc vào mức chi tiêu thiết yếu và độ ổn định của thu nhập. Người có thu nhập đều đặn có thể duy trì quỹ ở mức vài tháng chi tiêu, trong khi người có thu nhập biến động theo mùa nên giữ quỹ lớn hơn. Quỹ nên được đặt ở nơi dễ rút nhưng tách biệt với tài khoản chi tiêu hằng ngày, giúp hạn chế việc dùng lẫn cho các nhu cầu không cấp thiết.
Sau mỗi lần sử dụng, việc bổ sung lại quỹ cần được đưa vào kế hoạch chi tiêu của những tháng tiếp theo. Khi quỹ được duy trì ổn định, phần lớn chi phí phát sinh nhỏ và vừa có thể được xử lý mà không cần đến nguồn vay.
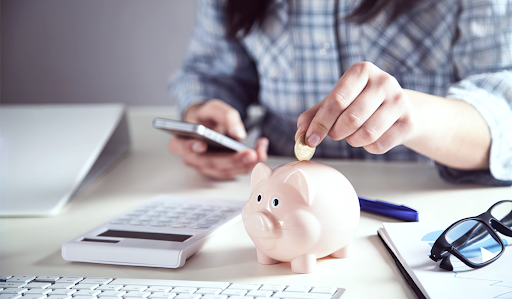
Quỹ dự phòng giúp xử lý chi phí phát sinh mà không phát sinh thêm khoản nợ.
2. Thấu chi phù hợp với nhu cầu thiếu hụt tạm thời trong thời gian ngắn
Khi quỹ dự phòng chưa đủ hoặc khoản chi đến trước kỳ nhận lương, thấu chi là công cụ được nhiều người sử dụng để bù đắp khoảng thiếu hụt ngắn ngày.
Để hiểu rõ vay thấu chi là gì, có thể hình dung đây là hạn mức cho phép tài khoản thanh toán chi tiêu vượt quá số dư hiện có. Khi tài khoản về âm, phần chi vượt được tính lãi theo số tiền và số ngày sử dụng thực tế. Khi có tiền vào tài khoản, khoản thấu chi được tự động bù trừ.
Ưu điểm của thấu chi là tính linh hoạt: người dùng chỉ trả lãi trên phần thực sự sử dụng và có thể hoàn trả bất kỳ lúc nào. Vì vậy, thấu chi phù hợp với các khoản thiếu hụt có thời hạn ngắn và có nguồn tiền hoàn trả rõ ràng, chẳng hạn khoản chi phát sinh vài ngày trước kỳ nhận lương.
Ngược lại, thấu chi ít phù hợp với khoản chi lớn cần nhiều tháng để hoàn trả. Khi khoản thấu chi kéo dài, tổng tiền lãi tăng dần theo thời gian sử dụng. Người dùng nên xác định trước thời điểm hoàn trả ngay khi sử dụng hạn mức để kiểm soát chi phí.
Hạn mức thấu chi thường được xác định dựa trên thu nhập, lịch sử giao dịch và mức độ ổn định của dòng tiền vào tài khoản. Vì vậy, người dùng có thu nhập đều đặn qua tài khoản thường thuận lợi hơn khi đăng ký hạn mức. Việc đăng ký sẵn từ khi tài chính ổn định giúp hạn mức có thể dùng ngay khi phát sinh nhu cầu, thay vì phải làm thủ tục vào đúng lúc cần tiền gấp.
3. Vay tiêu dùng dành cho khoản chi lớn cần trả dần theo kỳ hạn
Với khoản chi có giá trị lớn hơn khả năng hoàn trả trong một hai kỳ lương, vay tiêu dùng trả góp theo kỳ hạn là lựa chọn giúp chia nhỏ nghĩa vụ trả nợ.
Vay tiêu dùng cho phép người vay nhận một khoản tiền cố định và hoàn trả theo lịch định sẵn. Lịch trả nợ rõ ràng giúp người vay đưa khoản trả góp vào ngân sách hằng tháng như một khoản chi cố định. Trước khi vay, cần ước tính khoản trả góp mỗi tháng và đối chiếu với phần thu nhập còn lại sau các chi tiêu thiết yếu.
Với các khoản vay tiêu dùng có giá trị vừa phải, đăng ký qua điện thoại là cách nhiều người lựa chọn để tiết kiệm thời gian. Ở hình thức vay tiền app, hồ sơ được nộp và xét duyệt trực tuyến, kết quả được thông báo ngay trên ứng dụng. Người vay nên ưu tiên ứng dụng của ngân hàng hoặc tổ chức tín dụng được cấp phép, đọc kỹ lãi suất, các khoản phí và điều kiện trả nợ trước hạn được công bố trong hợp đồng.
Để chọn đúng nguồn tài chính, có thể dựa trên các tiêu chí sau:
-
Khoản chi nhỏ, cần ngay: ưu tiên dùng quỹ dự phòng
-
Khoản thiếu hụt vài ngày, đã có nguồn tiền về: cân nhắc thấu chi
-
Khoản chi lớn, cần trả dần trong nhiều tháng: cân nhắc vay tiêu dùng có kỳ hạn
Dù chọn nguồn nào, việc ghi lại khoản sử dụng, thời điểm hoàn trả và chi phí đi kèm giúp người dùng theo dõi rõ ràng tình hình tài chính sau mỗi lần phát sinh.
Quỹ dự phòng, thấu chi và vay tiêu dùng là ba lớp tài chính có vai trò khác nhau trước các chi phí ngoài kế hoạch. Khi hiểu rõ đặc điểm và chi phí của từng nguồn, người dùng có thể chọn đúng công cụ cho từng tình huống, giữ ngân sách cá nhân ổn định và chủ động hơn trong các quyết định tài chính.
Vay tiêu dùng phù hợp với khoản chi lớn cần hoàn trả dần theo lịch cố định

TIỆN ÍCH