Đưa chi phí khám chữa bệnh của cha mẹ vào ngân sách gia đình
Khi cha mẹ bước vào tuổi cao, chi phí khám chữa bệnh trở thành khoản chi thường xuyên mà con cái thường cùng chia sẻ. Bài viết trình bày cách kiểm tra thẻ bảo hiểm y tế của cha mẹ, nắm thông tin bảo hiểm xã hội liên quan và lập quỹ y tế riêng trong ngân sách gia đình.
1. Kiểm tra thẻ bảo hiểm y tế của cha mẹ trước những lần khám định kỳ
Cha mẹ lớn tuổi thường khám theo lịch hẹn vài tháng một lần, dùng thuốc điều trị bệnh mạn tính hoặc làm xét nghiệm định kỳ. Mức chi trả của bảo hiểm y tế cho mỗi lần khám phụ thuộc vào thời hạn thẻ, nhóm đối tượng và việc khám đúng nơi đăng ký ban đầu hay không.
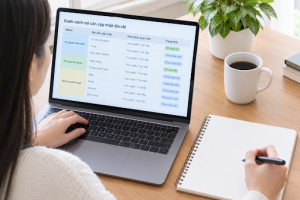
Con cái, nhất là người trực tiếp đưa cha mẹ đi khám, nên tra cứu bảo hiểm y tế của cha mẹ trước mỗi đợt khám lớn. Thông tin cần ghi lại gồm thời hạn thẻ, mã đối tượng, mức hưởng và cơ sở đăng ký khám chữa bệnh ban đầu. Cha mẹ hưởng lương hưu, cha mẹ thuộc nhóm người cao tuổi được hỗ trợ hay cha mẹ tham gia theo hộ gia đình sẽ có cách gia hạn khác nhau.
Nơi đăng ký khám chữa bệnh ban đầu nên được chọn gần nơi cha mẹ đang sống. Trường hợp cha mẹ chuyển lên sống cùng con ở thành phố, việc chuyển nơi đăng ký giúp các lần khám định kỳ được hưởng đúng mức, thay vì phải về quê mỗi lần tái khám.

Thẻ bảo hiểm y tế còn hạn và đúng nơi đăng ký giúp các lần tái khám của cha mẹ thuận lợi hơn.
2. Nắm thông tin bảo hiểm xã hội và phần chi phí ngoài bảo hiểm
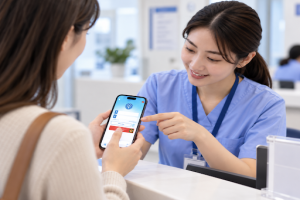
Nhiều thủ tục của cha mẹ như gia hạn thẻ, nhận lương hưu hoặc điều chỉnh thông tin đều cần đến mã số bảo hiểm xã hội. Người lớn tuổi thường không nhớ mã này hoặc đã thất lạc sổ. Con cái có thể hỗ trợ tra cứu mã số BHXH bằng CCCD của cha mẹ, ghi lại cùng các thông tin định danh để dùng khi làm thủ tục thay hoặc đi cùng cha mẹ.
Bên cạnh phần bảo hiểm chi trả, mỗi lần khám có thể phát sinh khoản đồng chi trả, thuốc ngoài danh mục, dịch vụ kỹ thuật không thuộc phạm vi thanh toán hoặc chi phí phòng bệnh theo yêu cầu. Đây là những khoản gia đình cần tự chuẩn bị.
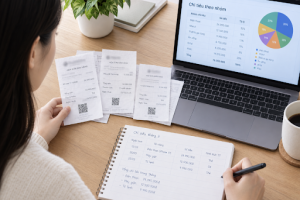
Để ước tính các khoản này, gia đình có thể gom hóa đơn khám chữa bệnh của cha mẹ trong khoảng sáu tháng đến một năm, tách phần bảo hiểm đã chi trả và phần gia đình tự trả. Giả sử mỗi quý cha mẹ có một lần khám chuyên khoa và một đợt xét nghiệm, gia đình sẽ thấy được khoản tự trả bình quân của mỗi quý để làm căn cứ lập quỹ.
Chi phí đi lại, ăn uống và thời gian nghỉ làm của người đưa cha mẹ đi khám cũng là khoản thực tế, nên được ghi vào cùng bảng để có bức tranh đầy đủ. Khi các khoản này được ghi chép đều đặn, gia đình biết chính xác mỗi lần khám của cha mẹ cần chuẩn bị bao nhiêu, thay vì chỉ ước lượng theo trí nhớ.
3. Lập quỹ y tế riêng và phân chia đóng góp giữa các thành viên
Khi có số liệu bình quân, gia đình lập một quỹ y tế riêng cho cha mẹ, tách khỏi tài khoản chi tiêu hằng ngày. Quỹ này được nạp đều mỗi tháng và chỉ dùng cho khám chữa bệnh, thuốc men và các khoản chăm sóc sức khỏe của cha mẹ. Một tài khoản tiết kiệm hoặc một tài khoản thanh toán riêng đều phù hợp, miễn là việc nạp và rút được ghi lại rõ ràng.
Với gia đình có nhiều anh chị em, mức đóng góp có thể được chia theo khả năng thu nhập của từng người và thống nhất ngay từ đầu. Người trực tiếp chăm sóc cha mẹ có thể đóng góp ít hơn về tiền nhưng giữ vai trò quản lý quỹ và lưu chứng từ. Mỗi tháng, người quản lý gửi bảng thu chi cho các thành viên để mọi người cùng nắm tình hình. Hóa đơn và đơn thuốc được chụp lại, đặt tên theo ngày khám, giúp việc đối chiếu cuối kỳ nhanh chóng và tránh hiểu lầm giữa các thành viên.
Quỹ cũng nên có một phần dự phòng cho những lần điều trị ngoài kế hoạch, như nhập viện ngắn ngày hoặc phẫu thuật nhỏ. Phần này tích lũy dần qua nhiều tháng và được bổ sung lại sau mỗi lần sử dụng.
Cuối năm, gia đình xem lại tổng chi y tế của cha mẹ so với năm trước để điều chỉnh mức đóng góp. Khi sức khỏe cha mẹ thay đổi hoặc có thêm bệnh cần điều trị lâu dài, việc điều chỉnh sớm giúp quỹ luôn đủ đáp ứng.

Quỹ y tế riêng có bảng thu chi minh bạch giúp các anh chị em cùng chia sẻ chi phí chăm sóc cha mẹ.
Chăm sóc sức khỏe cha mẹ là trách nhiệm lâu dài, và việc đưa chi phí này vào ngân sách gia đình giúp các thành viên chủ động hơn. Thẻ bảo hiểm y tế được theo dõi, thông tin bảo hiểm xã hội được lưu sẵn và một quỹ y tế riêng có sự đóng góp minh bạch sẽ giúp những lần khám của cha mẹ diễn ra nhẹ nhàng

TIỆN ÍCH