Những thay đổi về tài chính cần chuẩn bị khi chuyển từ hộ kinh doanh lên doanh nghiệp
Khi cửa hàng mở rộng quy mô, nhiều chủ hộ kinh doanh cân nhắc chuyển sang mô hình doanh nghiệp. Bài viết phân tích những thay đổi về quản lý tiền, sổ sách kế toán và nghĩa vụ thuế mà chủ hộ cần chuẩn bị trước khi chuyển đổi.
1. Thay đổi trong cách quản lý dòng tiền
Điểm khác biệt đầu tiên khi chuyển lên doanh nghiệp là tiền của doanh nghiệp và tiền của chủ sở hữu được tách bạch hoàn toàn về mặt pháp lý.
Ở mô hình hộ kinh doanh, chủ hộ có thể linh hoạt dùng tiền bán hàng cho chi tiêu gia đình. Khi trở thành doanh nghiệp, mọi khoản thu chi phải đi qua tài khoản của doanh nghiệp và có chứng từ đi kèm. Chủ sở hữu nhận thu nhập từ doanh nghiệp qua các hình thức như lương hoặc lợi nhuận được chia, thay vì rút tiền trực tiếp như trước.
Sự thay đổi này đòi hỏi chủ hộ chuẩn bị trước một khoản dự phòng cho chi tiêu gia đình trong giai đoạn đầu chuyển đổi, khi dòng tiền của doanh nghiệp mới chưa ổn định. Việc lập ngân sách cá nhân riêng, tách khỏi kế hoạch kinh doanh, giúp gia đình không bị ảnh hưởng bởi những biến động trong quá trình chuyển đổi.
Với khoản dự phòng này và phần vốn chưa sử dụng của doanh nghiệp, chủ sở hữu có thể gửi có kỳ hạn để tiền sinh lời. So sánh lãi suất tiền gửi ngân hàng ở các kỳ hạn giúp chọn kỳ hạn khớp với kế hoạch chi tiêu, chẳng hạn kỳ hạn ngắn cho khoản dự phòng gia đình và kỳ hạn dài hơn cho phần vốn dành cho đầu tư mở rộng.
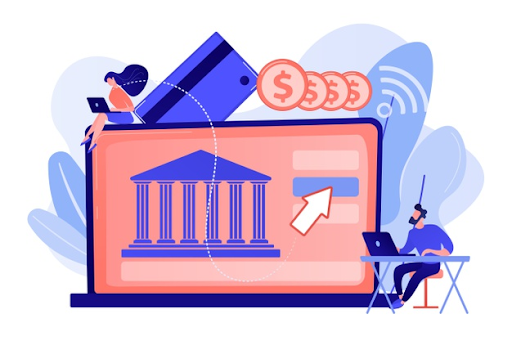
Khi lên doanh nghiệp, mọi khoản thu chi cần đi qua tài khoản riêng của doanh nghiệp.
2. Yêu cầu về sổ sách kế toán và chứng từ
Doanh nghiệp phải thực hiện chế độ kế toán theo quy định, cao hơn đáng kể so với yêu cầu ghi chép của hộ kinh doanh.
Doanh nghiệp cần ghi nhận đầy đủ doanh thu, chi phí, tài sản và công nợ, lập báo cáo tài chính theo kỳ. Mỗi khoản chi muốn được tính vào chi phí hợp lý đều cần có hóa đơn, chứng từ hợp lệ. Điều này đòi hỏi chủ hộ thay đổi thói quen mua hàng, ưu tiên các nhà cung cấp xuất hóa đơn đầy đủ.
Một số việc cần chuẩn bị trước khi chuyển đổi:
-
Rà soát danh sách nhà cung cấp và khả năng xuất hóa đơn của từng đơn vị
-
Chọn phần mềm kế toán và hóa đơn điện tử phù hợp với quy mô
-
Bố trí người làm kế toán hoặc thuê dịch vụ kế toán bên ngoài
-
Kiểm kê hàng tồn kho và tài sản để ghi nhận vào sổ sách ban đầu
Thời điểm chuyển đổi cũng nên được cân nhắc kỹ. Nhiều chủ hộ chọn thực hiện vào đầu năm tài chính để việc ghi nhận sổ sách, kê khai và quyết toán thuế được thuận tiện, tránh phải xử lý hai mô hình trong cùng một kỳ. Trong giai đoạn chuẩn bị, việc chạy thử ghi chép theo chuẩn kế toán doanh nghiệp vài tháng trước khi chuyển đổi giúp chủ hộ làm quen với quy trình mới.
Chi phí cho bộ máy kế toán là khoản chi mới mà hộ kinh doanh trước đây chưa có. Chủ hộ nên đưa khoản này vào kế hoạch tài chính và so sánh với lợi ích mà mô hình doanh nghiệp mang lại, như khả năng mở rộng quy mô, ký hợp đồng với đối tác lớn hay tiếp cận nguồn vốn thuận lợi hơn.
3. Thay đổi về nghĩa vụ thuế
Khi chuyển lên doanh nghiệp, cách tính và kê khai thuế cũng thay đổi, kéo theo yêu cầu chuẩn bị dòng tiền khác so với giai đoạn hộ kinh doanh.
Hộ kinh doanh thường nộp thuế dựa trên doanh thu, trong khi doanh nghiệp nộp thuế thu nhập doanh nghiệp tính trên thu nhập chịu thuế, tức doanh thu trừ đi các khoản chi phí được trừ theo quy định. Sự khác biệt này khiến chất lượng sổ sách và chứng từ ảnh hưởng trực tiếp đến số thuế phải nộp. Ngoài thuế thu nhập doanh nghiệp, doanh nghiệp còn thực hiện kê khai thuế giá trị gia tăng và khấu trừ thuế thu nhập cá nhân cho người lao động.
Lịch kê khai của doanh nghiệp cũng dày hơn, gồm kê khai theo tháng hoặc quý và quyết toán cuối năm. Chủ sở hữu nên lập lịch thuế ngay từ đầu, trích quỹ dự trù thuế theo từng kỳ để không bị động về dòng tiền khi đến hạn.
Trước khi chính thức chuyển đổi, chủ hộ nên trao đổi với cơ quan thuế quản lý hoặc chuyên gia kế toán để được tư vấn về thủ tục và nghĩa vụ cụ thể áp dụng cho ngành nghề của mình.
Chuyển từ hộ kinh doanh lên doanh nghiệp mở ra cơ hội phát triển lớn hơn nhưng đi kèm yêu cầu cao hơn về quản lý tiền, sổ sách và thuế. Khi chủ hộ chuẩn bị trước các thay đổi này, quá trình chuyển đổi sẽ diễn ra thuận lợi và doanh nghiệp mới có nền tảng tài chính rõ ràng ngay từ đầu.
Nghĩa vụ thuế của doanh nghiệp được tính trên thu nhập chịu thuế thay vì doanh thu.

TIỆN ÍCH